

Fra rentepres til AI-uro
7 mins to read this article

Hvad betyder noget for dig på 30 sekunder:
- Tech og AI blev ramt af fornyet uro. Investorerne blev mere kritiske over for gældsfinansieringen, de massive investeringer og om væksten og indtjeningen kan stå mål med forventningerne.
- Investorerne søgte bredere i aktiemarkedet. Presset på tech stod i kontrast til et mere robust bredt aktiemarked og pegede på rotation frem for en generel flugt fra aktier.
- Obligationsmarkedet klarer en del af centralbankernes arbejde. Centralbankerne holdt renterne i ro i oktober, mens de høje markedsrenter fortsat strammer de finansielle vilkår og på kort sigt giver centralbankerne mulighed for at holde lidt igen.
Oktober viste, at markedsbilledet er ved at ændre karakter. Renterne er fortsat høje, energipriserne er steget, og den amerikanske økonomi viser fortsat stor styrke. Men samtidig er investorerne begyndt at stille et nyt spørgsmål: Kan de massive investeringer i kunstig intelligens skabe den vækst og indtjening, som allerede er indregnet i aktiekurserne?
Det skabte nogle skvulp på de finansielle markeder i oktober, men bar ikke præg af et generelt frasalg af aktier. I stedet så vi en tydelig rotation væk fra nogle af de mest populære dele af markedet, mens bredere dele af aktiemarkedet klarede sig bedre. Oktober blev dermed mindre et spørgsmål om, hvorvidt investorerne tror på AI, og mere et spørgsmål om, hvad de kræver til gengæld for de enorme investeringer, der bliver foretaget.
Obligationsmarkedet klarer centralbankernes arbejde
I oktober blev den stærke amerikanske økonomi paradoksalt nok også en kilde til uro. Stærke nøgletal er normalt positive for aktiemarkedet, men med inflationen fortsat på et højt niveau øgede de samtidig frygten for en overophedning af økonomien og yderligere renteforhøjelser. Det gjorde markederne særligt følsomme over for nye økonomiske data, så selv små ændringer i renteforventningerne kunne sende renterne op og presse aktierne.
I Europa er udfordringen nærmest den modsatte. Væksten er mere afdæmpet, samtidig med at højere energipriser presser både virksomheder og forbrugere. Hertil kommer stigende politisk og finanspolitisk usikkerhed. Særligt Frankrig kom i fokus i oktober, hvor den 10-årige statsrente nåede 5 %. Investorerne kræver dermed en stadig større risikopræmie for at finansiere den franske stat pga. interne uroligheder og usikkerhed om det kommende franske valg.
Centralbankernes dilemma er derfor blevet større: USA risikerer, at en stærk økonomi holder inflationen oppe, mens Europa i højere grad står med risikoen for svag vækst kombineret med fortsat inflationspres fra energi.
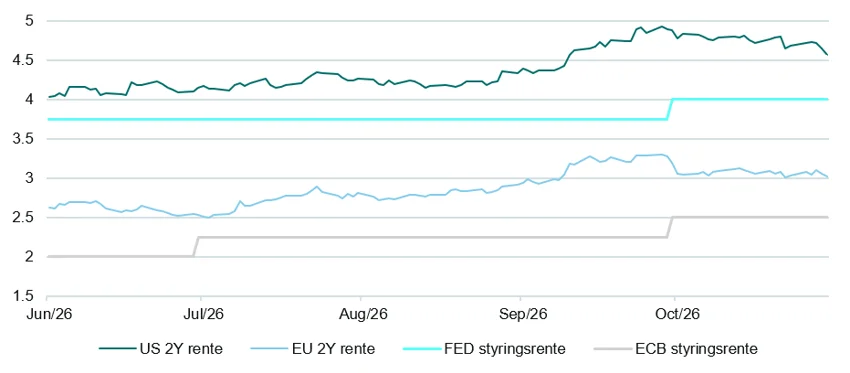
Samtidig har obligationsmarkedet allerede strammet de finansielle vilkår. Når markedsrenterne ligger højt, bliver finansieringen dyrere for både virksomheder og husholdninger. Det dæmper efterspørgslen og kan dermed bidrage til at bringe inflationen ned, uden at centralbankerne nødvendigvis behøver hæve deres egne renter tilsvarende.
De korte renter i både USA og Europa bevæger et stykke foran centralbankerne
Kilde: LSEG Workspace, Datastream, Quintet Private Bank
De høje renter burde isoleret set være en betydelig modvind for aktier. Obligationer bliver mere attraktive relativt til aktier, samtidig med at højere renter reducerer nutidsværdien af virksomhedernes fremtidige indtjening. Det rammer især højt prissatte vækstaktier. Aktiemarkedet holdt imidlertid stand, fordi den amerikanske økonomi fortsat er stærk, og virksomhedernes indtjeningsvækst fortsat understøtter aktiekurserne. Oktober viste dog, at denne balance er blevet mere følsom. Når renterne er høje, bliver der ganske enkelt mindre plads til skuffelser.
Aktiemarkederne bevægede sig i forskellige retninger
Oktober blev derfor en måned, hvor investorerne i højere grad flyttede sig mellem regioner og sektorer. Efter flere måneder, hvor de største amerikanske teknologiselskaber havde trukket markedet højere, begyndte investorerne at stille større krav til de meget store investeringer i AI. Det interessante var derfor ikke kun, hvilke markeder der steg og faldt, men hvor kapitalen bevægede sig hen. Flere områder uden for de største teknologiselskaber klarede sig bedre, og udviklingen peger på en stigende interesse for en bredere eksponering mod aktiemarkedet.
Det amerikanske aktiemarked steg samlet set 0,7 % i oktober, men udviklingen var langt mere ujævn end tallet antyder. De største teknologiselskaber blev ramt af stigende usikkerhed om, hvor hurtigt de meget store investeringer i kunstig intelligens kan omsættes til højere indtjening og vækst. Samtidig fortsatte både den amerikanske økonomi og virksomhedernes indtjening med at være solide, hvilket i høj grad viste sig i det brede marked.
Europa klarede sig bedre end USA i oktober med et afkast på 2,1%. Den europæiske udvikling var mindre afhængig af de største amerikanske teknologiselskaber, og flere sektorer bidrog positivt til udviklingen. Samtidig fortsatte virksomhedernes indtjening med at understøtte aktiemarkedet. Europa har dermed fået en mere fremtrædende rolle i en periode, hvor investorerne i stigende grad søger bredere eksponering på tværs af aktiemarkedet.
Det japanske aktiemarked faldt -2,5 % i oktober. Udviklingen blev især svækket mod slutningen af måneden, hvor bekymringen omkring de store investeringer i kunstig intelligens også ramte japanske teknologi- og chiprelaterede selskaber. Det kom efter en stærk udvikling tidligere på året, hvor japanske aktier fortsat er blandt de bedst performende regioner målt for året som helhed.
Emerging Markets havde den svageste udvikling i oktober med et fald på -6,5 %. Regionen blev især påvirket af udviklingen i de asiatiske markeder, hvor flere teknologi- og chiprelaterede aktier blev ramt af den ændrede vurdering af AI-investeringerne. Trods faldet i oktober er Emerging Markets fortsat oppe 19,4 % siden årets begyndelse.
Er AI gået fra optimisme til realisme?
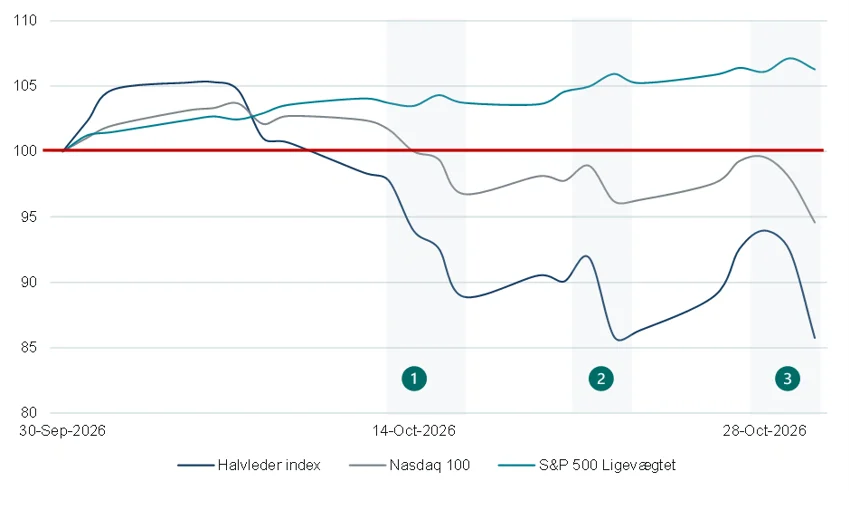
Efter en længere periode med optimisme omkring AI kom tech-selskaberne under pres i oktober, da investorerne begyndte at blive nervøse for økonomien bag. Det teknologitunge Nasdaq-100 faldt mere end 5,8 % gennem oktober, mens markeder som fx Japan, Sydkorea og Taiwan, som er tunge i AI værdikæden, alle faldt betydeligt. Faldene kom i bølger og afspejlede nogle af de primære bekymringer, som investorerne gennem længere tid har haft omkring AI:
AI og tech blev presset af flere faktorer i løbet af oktober
Kilde: LSEG Workspace, Datastream, Quintet Private Bank
- Kreditfrygten: CoreWeave, en cloud-virksomhed med fokus på AI-infrastruktur, blev tændstikken, der satte gang i kreditfrygten. Kraftige fald i selskabets obligationer satte fokus på den voksende gældsfinansiering bag AI-boomet og fik investorerne til at stille spørgsmål ved, hvor meget gæld sektoren kan bære i et miljø med høje renter.
- Capex / investeringsfrygten: Meta satte for alvor gang i investeringsfrygten, da selskabet endnu en gang hævede forventningerne til sine massive AI-investeringer og samtidig rapporterede negativt frit cash flow. Det skærpede investorernes fokus på, om de enorme investeringer i AI står mål med den indtjening, de på sigt skal skabe.
- Indtjenings- & vækstfrygten: Alphabet blev det tydeligste eksempel på, hvor højt barren nu ligger. Trods fortsat høj vækst og en mere end fordobling af cloud-forretningen faldt aktien 12,6 %, da både omsætning og indtjening skuffede i forhold til markedets høje forventninger.
Investorerne er ikke nødvendigvis blevet mindre positive over for AI, men de er blevet mere fokuserede på prisen, finansieringen og den indtjening, som investeringerne skal skabe fremadrettet. Det fik samtidig investorerne til at søge bredere i markedet. Mens halvlederindekset SOX og Nasdaq-100 blev hårdt ramt, klarede det ligevægtede S&P 500 sig markant bedre. Oktober peger derfor mere på en rotation væk fra de mest AI- og teknologitunge dele af markedet end på en generel flugt fra aktier.
Guld bliver fortsat presset
Efter en længere periode med stor investorinteresse fik guld en vanskelig oktober. Guldprisen faldt knap 7 %, og særligt anden halvdel af måneden bød på markante kursfald.
En væsentlig del af forklaringen findes i renteudviklingen. Den amerikanske økonomi viser fortsat stor styrke, inflationen er taget til, og de højere energipriser øger risikoen for et mere vedvarende inflationspres. Det styrker forventningen om, at renterne skal forblive høje længere og er dermed en klar modvind for guld, som hverken betaler rente eller udbytte.
Mod slutningen af måneden blev billedet dog mere komplekst. De lange amerikanske renter faldt, og dollaren mistede noget af sin styrke, hvilket normalt ville støtte guldet. Alligevel fortsatte prisen ned. En væsentlig forklaring var, at investorer efter den tidligere kraftige prisudvikling begyndte at reducere deres eksponering mod guld. Det skabte et salgspres, som i en periode overskyggede de normale positive drivkræfter fra lavere renter og en mindre stærk dollar.
På længere sigt er billedet mere balanceret. Centralbankerne er fortsat betydelige købere, den fysiske efterspørgsel fra Asien yder støtte, og den geopolitiske usikkerhed fastholder behovet for guld som diversifikation. Men guld står aktuelt i et krydsfelt: Høje renter og investorernes positionering er modvind på kort sigt, mens de langsigtede argumenter for guld fortsat er intakte.
Vores aktuelle positionering
I porteføljerne fastholder vi en balanceret tilgang med en fortsat moderat overvægt af aktier. De underliggende økonomiske forhold er fortsat robuste, særligt i USA, hvor den stærke økonomi og fortsat høje investeringer understøtter virksomhedernes indtjening. Samtidig har den stigende politiske og finanspolitiske usikkerhed i Europa øget vores fokus på risikostyring.
Aktier udgør fortsat den primære drivkraft for afkastpotentialet i porteføljerne. Vi foretrækker fortsat amerikanske aktier samt udvalgte emerging markets, hvor vækst- og indtjeningsudsigterne fortsat er attraktive. Trods den seneste turbulens fastholder vi samtidig vores eksponering mod langsigtede investeringstemaer som kunstig intelligens, digitalisering, energiinfrastruktur, elektrificering og forsvar.
På obligationssiden har vi foretaget månedens væsentligste justering. Vi har reduceret eksponeringen mod europæiske statsobligationer fra overvægt til neutral som følge af stigende politisk og finanspolitisk usikkerhed og har i stedet øget eksponeringen mod amerikanske statsobligationer til en moderat overvægt. Her vurderer vi, at det aktuelle renteniveau giver et attraktivt løbende afkast og samtidig kan bidrage med stabilitet i perioder med markedsuro. Vi fastholder desuden overvægten af guld som et diversificerende element i porteføljerne.