

Obligationsmarkedet tog scenen – men aktierne holdt stand
7 mins to read this article

Hvad betyder noget for dig på 30 sekunder:
- Renterne har taget styringen. Både de korte og de lange renter er nu en selvstændig drivkraft for markederne.
- Stærk vækst er blevet et tveægget sværd. Den understøtter indtjeningen, men øger samtidig presset på renterne.
- AI holder aktiemarkedet oppe, men koncentrationen stiger. En stadig større del af afkastet kommer fra færre selskaber.
September fortsatte den udvikling, vi så i august. Stigende renter, højere energipriser og geopolitisk uro skabte modvind på de finansielle markeder, men de globale aktier holdt stand og steg samlet 1,1 %. Især den fortsat stærke amerikanske økonomi og solide indtjeningsforventninger til specielt teknologi-sektoren understøttede aktiemarkederne.
Samtidig ændrede fokus sig i løbet af måneden. Hvor investorerne i starten af året primært havde spekuleret i, hvornår centralbankerne ville sænke renterne, er det centrale spørgsmål nu, hvor længe renterne skal forblive høje, og hvor meget mere de kan stige.
Renterne er tilbage i centrum
September blev måneden, hvor renterne igen satte dagsordenen for de finansielle markeder. Efter flere kvartaler hvor investorerne primært har fokuseret på, hvornår centralbankerne ville begynde at sænke renterne, flyttede opmærksomheden sig i september til et nyt spørgsmål: Hvor længe skal renterne forblive høje? Bag dette skifte lå tre udviklinger, som tilsammen kom til at præge markederne gennem måneden:
- Centralbankerne strammer igen: Federal Reserve i USA (FED) hævede renten med 25 basispoint, mens Den Europæiske Centralbank og Bank of Japan også hævede renten. Samtidig viste de amerikanske nøgletal fortsat en robust økonomi, hvilket øgede forventningerne til, at den amerikanske centralbank vil hæve renterne mere aggressivt.
- Energipriserne øger samtidig inflationsrisikoen: Olieprisen bevægede sig gennem måneden op omkring 100 dollar pr. tønde, og Brent-olien lå omkring 106 dollar ved månedens udgang. Jo længere energipriserne forbliver høje, desto større er risikoen for, at et midlertidigt energichok begynder at brede sig i økonomien, og dermed kan risikere at påvirke den underliggende inflation.
- Økonomien er fortsat (for) stærk: Mod slutningen af måneden viste den amerikanske erhvervsindikator, de såkaldte PMI-indikatorer, det højeste niveau siden juli 2021. Normalt er det positivt, men denne gang reagerede markedet anderledes: renterne steg, mens aktierne faldt. Stærkere vækst blev dermed ikke længere entydigt opfattet som positivt, fordi den samtidig øger risikoen for højere inflation og renter.
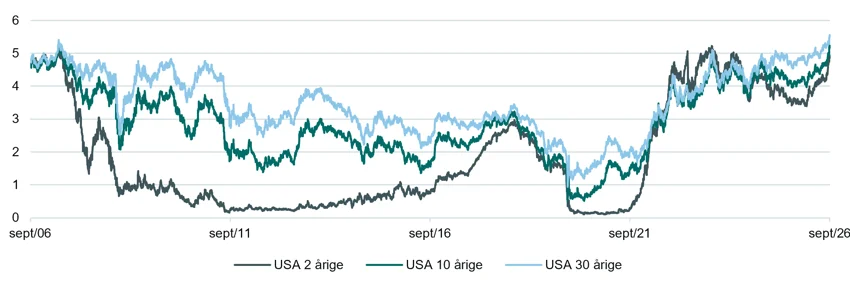
De faktorer har fået investorerne til at sende renterne på både korte og lange statsobligationer højere i både Europa og USA, og de 10- og 30-årige renter ligger nu på niveauer, som vi ikke har set i mange år. Rentestigningen kan ikke længere alene forklares med centralbankernes pengepolitik. De lange renter afspejler i stigende grad investorernes krav om kompensation for inflation, vækst, statsgæld og et voksende finansieringsbehov. Renteniveauet er derfor blevet en selvstændig drivkraft for de finansielle markeder, og obligationsmarkedet har så småt overtaget styrepinden for markedets retning.
De amerikanske renter er nået et niveau, som ikke er set siden 2007.
Kilde: LSEG Workspace, Datastream, Quintet Private Bank
Aktiemarkederne navigerede gennem stigende renter
På trods af stigende renter og højere energipriser sluttede de globale aktiemarkeder september med et positivt afkast på 1,1 %. Udviklingen var dog meget forskellig fra region til region. USA og Japan klarede sig bedst, mens Europa og Kina havde en vanskeligere måned.
Amerikanske aktier steg 1,9 % i september. Den amerikanske økonomi viste fortsat styrke, og virksomhedernes indtjening udviklede sig bedre end frygtet. Det var med til at opveje presset fra de stigende renter. Teknologi og kunstig intelligens var fortsat vigtige drivkræfter for et aktiemarked, som i stigende grad bliver drevet af de store aktier.
Europæiske aktier faldt -2,4 % i september. Regionen blev særligt udfordret af stigende renter og bekymringer om vækstudsigterne, samtidig med at den højere oliepris øgede usikkerheden omkring inflationen. Selvom flere selskaber fortsat leverede tilfredsstillende indtjening, var det ikke tilstrækkeligt til at opveje den mere forsigtige investorstemning.
Japanske aktier steg 3,8 % og var dermed det stærkeste af de større udviklede aktiemarkeder. Den svage yen var fortsat en fordel for mange japanske eksportvirksomheder, fordi deres varer bliver billigere i udlandet, samtidig med at indtjening i udenlandsk valuta bliver mere værd, når den omregnes til yen. Samtidig fortsatte flere japanske virksomheder med at øge udbytter og aktietilbagekøb til fordel for aktionærerne.
Emerging Markets steg samlet 1,7 %, men forskellene inden for regionen var store. Flere asiatiske teknologimarkeder nød fortsat godt af den globale efterspørgsel efter investeringer i kunstig intelligens. Indien blev derimod presset af den højere oliepris, mens kinesiske aktier sluttede måneden negativt. Nye tiltag fra de kinesiske myndigheder var dermed ikke nok til at ændre investorernes bekymring for den økonomiske udvikling.
AI-investeringerne dominerer fortsat aktiemarkedet
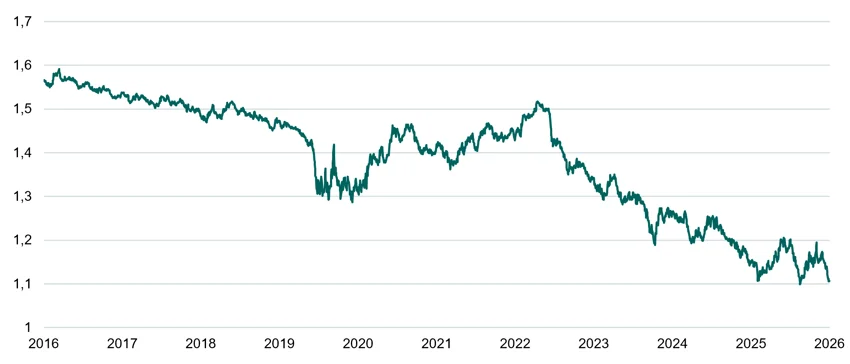
En af de mest markante tendenser på aktiemarkederne er den stigende koncentration omkring de største amerikanske teknologiselskaber. De største selskaber har over de seneste år leveret et væsentligt højere afkast end det gennemsnitlige amerikanske selskab, og lederskabet af hvem der egentlig driver afkastet i USA er værd at holde øje med.
Figuren viser udviklingen mellem et ligevægtet S&P 500-indeks og det traditionelle markedsvægtede indeks. Forskellen viser, hvordan en stadig større del af markedsafkastet er blevet drevet af de største selskaber.
Kilde: LSEG Workspace, Datastream, Quintet Private Bank
Udviklingen afspejler især investorernes fokus på kunstig intelligens. Forventningerne til fremtidige AI-investeringer har fået investorerne til at søge imod en relativt lille gruppe selskaber inden for AI værdikæden. Resultatet er et aktiemarked, hvor en stadig større del af afkastet drives af færre selskaber, som grafen ovenfor også illustrerer.
Det er dog ikke nødvendigvis et problem. Når ny teknologi skaber nye markedsledere, vil de selskaber, der står stærkest, naturligt kunne vokse hurtigere end resten af markedet. Men det betyder også, at aktiemarkedets retning i stigende grad afhænger af, om de største AI-relaterede selskaber kan levere den indtjeningsvækst, som investorerne forventer.
Guld presset fra flere fronter
Højere amerikanske renter, en robust økonomi og FEDs renteforhøjelse gjorde amerikanske aktiver mere attraktive for internationale investorer, og markedet begyndte samtidig at indregne en større risiko for yderligere renteforhøjelser. Det styrkede dollaren og sendte renterne i vejret, hvilket skabte modvind for guldprisen – særligt mod slutningen af måneden. Når renterne stiger, bliver det relativt mindre attraktivt at eje guld, fordi guld ikke giver et løbende renteafkast. Samtidig gør en stærkere dollar guld dyrere for investorer uden for USA, så september bød på en ’perfect storm’ for guldet som aktivklasse.
De langsigtede argumenter for guld er dog ikke forsvundet. Tværtimod har stigende offentlig gæld og vedvarende budgetunderskud i flere af verdens største økonomier øget interessen for guld blandt både centralbanker og langsigtede investorer. For mange handler det ikke nødvendigvis om frygt for høj inflation her og nu, men om at beskytte formuen mod risikoen for, at høj gæld på længere sigt kan svække valutaernes købekraft. Det var en mekanisme, vi også så i august, da konflikten i Mellemøsten for en periode trådte i baggrunden. I september blev de langsigtede argumenter imidlertid overskygget af de mere kortsigtede kræfter: højere renter, inflationspres og en stærkere dollar.
Vores aktuelle positionering
I porteføljerne fastholder vi en balanceret tilgang med en fortsat moderat overvægt af aktier, men med et øget fokus på risikostyring efter de stærke markedsafkast og de stigende geopolitiske risici. De underliggende økonomiske data er fortsat robuste, særligt i USA, hvor væksten understøttes af solide investeringer inden for kunstig intelligens, digital infrastruktur og forsvarsrelaterede områder.
Aktier udgør fortsat den primære drivkraft for afkastpotentialet i porteføljerne. Vi foretrækker fortsat amerikanske aktier, understøttet af en stærk økonomi, vedvarende AI-investeringer og solide indtjeningsudsigter. Samtidig ser vi attraktive muligheder inden for temaer som kunstig intelligens, digital sikkerhed, energiinfrastruktur og elektrificering. Europa er fortsat repræsenteret i porteføljerne, hvor særligt investeringstemaet omkring forsvar, energisikkerhed, infrastruktur og industriel modernisering understøtter udvalgte sektorer og selskaber.
På obligationssiden vurderer vi fortsat, at obligationer igen spiller en vigtig rolle som stabiliserende element i porteføljerne. De højere renteniveauer har genoprettet obligationsmarkedets attraktive løbende afkast, og statsobligationer tilbyder igen meningsfuld diversifikation i perioder med markedsuro. Vi fastholder fokus på obligationer med høj kreditkvalitet og attraktive løbende renter, herunder korte til mellemlange europæiske stats- og virksomhedsobligationer.